Bankkártyás csalások időskorban így maradnak rejtve hetekig
Bankkártyás csalások időskorban így maradnak rejtve hetekig
A legtöbben azt hiszik, a bankkártyás csalás azonnal feltűnik. Valójában az újabb trükkök éppen arra épülnek, hogy a kis összegű terhelések, az ismerősnek tűnő üzenetek és a megszokott banki felületet utánzó oldalak sokáig ne keltsenek gyanút.
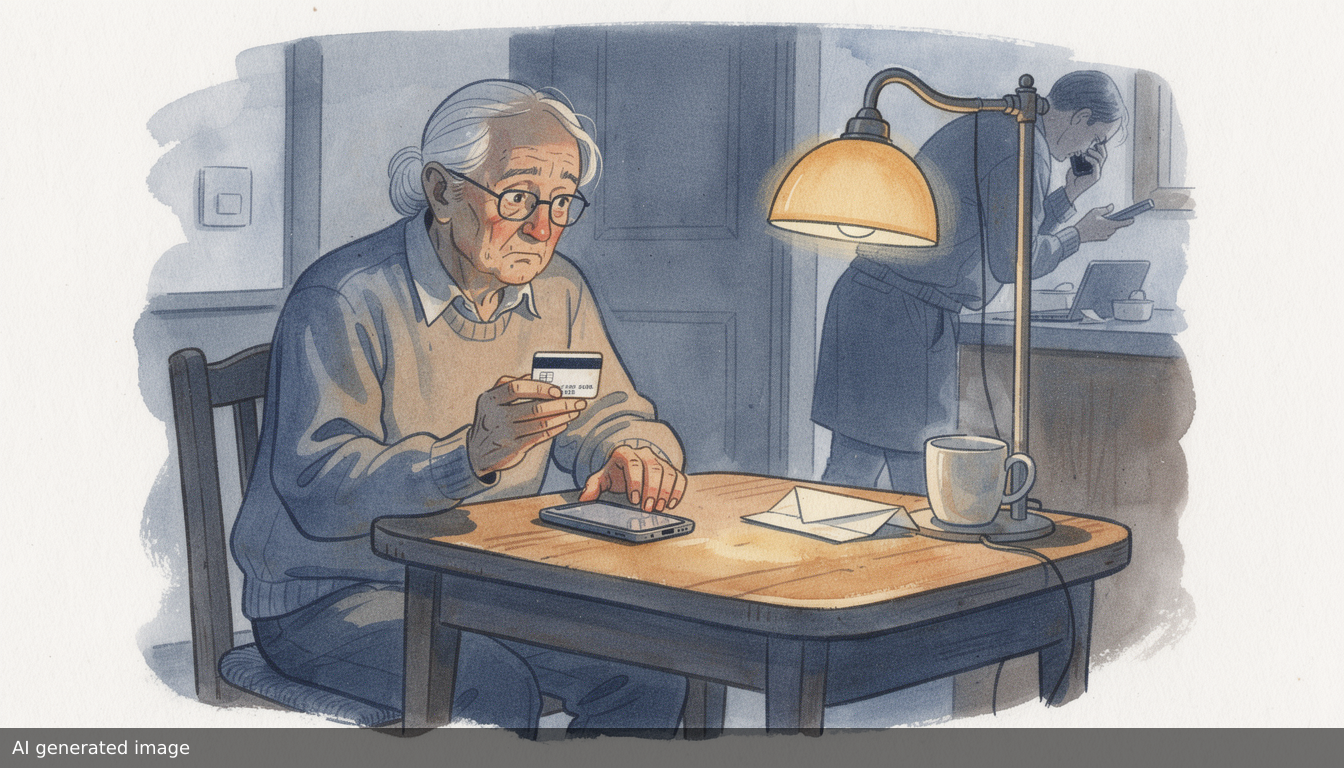
Időskorban ez különösen nagy kockázatot jelent, mert a csalók ritkán egyetlen nagy emeléssel próbálkoznak. Gyakrabban indulnak néhány ezer forintos internetes terheléssel, előfizetésnek látszó levonással vagy olyan telefonhívással, amelyben a hívó banki munkatársnak adja ki magát, és biztonsági okra hivatkozva kér kódot, kártyaadatot vagy alkalmazáson belüli jóváhagyást.
Miért nem derül ki rögtön a visszaélés?
A késői felismerés mögött többnyire nem figyelmetlenség áll, hanem a csalási módszer felépítése. A támadók tudják, hogy a számlakivonatot sok háztartás már csak havonta nézi át, a kisebb összegek pedig beleolvadnak a mindennapi költések közé.
Gyakori forma az adathalászat, vagyis az a megtévesztő üzenet és oldal, amely ismert bank, futárszolgálat vagy közmű nevében kér adatot. Az áldozat ekkor nem készpénzt ad át, hanem saját kezűleg nyit utat a számlához. Innen már elég lehet egy jóváhagyott belépés vagy egy eltárolt bankkártyaadat.
Az is előfordul, hogy a csalók először csak ellenőrzik, él-e még a kártya. Egy pár száz forintos próbaterhelés után érkezik a nagyobb levonás, vagy egymás után több kisebb tétel. Mire a gyanús minta kirajzolódik, napok telnek el.
Melyik trükk működik most a leggyakrabban?
A hazai bankok és a Magyar Nemzeti Bank rendszeresen figyelmeztetnek a telefonos megtévesztésekre. Ezekben a hívó sürget, veszélyre hivatkozik, és azt állítja, hogy a pénz megmentéséhez azonnali lépés kell. A valóságban a banki ügyintéző nem kér teljes kártyaadatot, egyszer használatos kódot vagy távoli hozzáférést adó program telepítését.
Terjed az a módszer is, amikor ismert kereskedő vagy szolgáltató nevében érkezik üzenet sikertelen fizetésről. A link egy hitelesnek látszó oldalra visz, ahol a csaló megszerzi a kártyaszámot, a lejáratot és a biztonsági kódot. Ezek után internetes vásárlások indulhatnak anélkül, hogy a fizikai kártya eltűnne.
A nemzetközi adatlopások tovább növelik a veszélyt. Idén nagy visszhangot kapott Dániában az az ügy, amelyről több európai lap is beszámolt: támadók milliók személyes adataihoz, köztük nevekhez, címekhez és társadalombiztosítási számokhoz fértek hozzá. Az ilyen adathalmazokból a csalók hitelesebb történetet építenek telefonban vagy üzenetben.
Mit mond a banki és hatósági gyakorlat?
A pénzforgalmi szabályok szerint a jogosulatlan műveletet a számlatulajdonosnak haladéktalanul jeleznie kell a számlavezető banknak, miután észlelte a problémát. A bank ezután vizsgálja, történt-e ügyféloldali súlyos gondatlanság, és a körülmények alapján dönt a térítésről. A pontos eljárást a banki üzletszabályzat és a kártyaszerződés rögzíti.
A rendőrségi feljelentés külön szálon fut, de erősíti a dokumentálást. A bank számára sokat számít a gyors bejelentés, a képernyőképek, az üzenetek megőrzése, valamint annak tisztázása, hogy érkezett-e telefonhívás, történt-e alkalmazáson belüli jóváhagyás vagy megadtak-e azonosító adatokat.
A felismerés esélyét jelentősen javítja, ha a számlamozgásokat az érintett vagy a hozzátartozó heti ritmusban ellenőrzi. Ez nemcsak a nagyobb veszteséget fékezi, hanem a vitás ügy bizonyítását is erősíti, mert a tranzakciók időrendje hamarabb áttekinthetővé válik.
Mi számít döntőnek az első 24 órában?
Az első napban a sebesség számít. A banki kártya letiltása, a mobilbanki hozzáférés ellenőrzése és a jelszavak cseréje együtt ad valódi védelmet, mert a csalók gyakran nem egyetlen csatornán próbálkoznak. Ha a kártyaadat mellett belépési adat is kikerült, a veszély a számla mellett a kapcsolt megtakarításokra is átterjedhet.
Ugyanebben az időszakban érdemes külön végignézni, milyen engedélyek maradtak a telefonon és a számítógépen. Sok esetben a kár nem egy hamis üzenettel kezdődik, hanem egy olyan programmal, amely képernyőképet továbbít vagy távoli hozzáférést biztosít. A technikai nyomok gyors rögzítése később a banki panasz és a rendőrségi eljárás során is értéket jelenthet.
Az idősebb korosztály pénzügyi biztonságát gyakran az javítja a legtöbbet, ha a számlahasználat körül kialakul egy ellenőrizhető rend. Ugyanez látszik más egészségi és életviteli ügyekben is: a korai jelzések felismerése sokszor többet ér, mint a későbbi tűzoltás. Erre jó példa az Időskori hízás és fulladás mögött így bukkanhat fel a szívelégtelenség című összefoglaló is, ahol a fokozatosan erősödő jelek kapnak hangsúlyt.
A bankkártyás csalások új hulláma nem a látványos módszerek miatt veszélyes, hanem azért, mert hétköznapi mozdulatok közé rejtőzik. Aki ezt a mintázatot felismeri, jóval korábban észreveszi a baj első nyomát.
Iratkozz fel hírlevelünkre a legfrissebb cikkeinkért! Feliratkozás