Praktikus útmutató az idősek pénzügyeinek kezeléséhez: tippek és tanácsok a gondozóknak
Egy váratlan kórházi felvétel elég ahhoz, hogy a család pénzügyei napok alatt káoszba csússzanak. Ha Ön intézi az idős szülő ügyeit, a pénzmozgások átlátása nem pusztán kényelmi kérdés: védi a szülő önállóságát, és megóvja a családot a felesleges kiadásoktól, vitáktól.
Az alábbi útmutató segít rendszert vinni a mindennapokba: hol érdemes kezdeni, mire kell jogilag felkészülni, milyen támogatások érhetők el 2026-ban, és mi a teendő, ha hirtelen minden feladat Önre szakad.
Hol kezdjem?
Először rajzoljon fel egy tiszta pénzügyi képet: milyen bankszámlák vannak, honnan érkezik a nyugdíj (banki utalás vagy postai kézbesítés), milyen megtakarítások és biztosítások futnak, van-e postai csekk-forgalom. Gyűjtse össze a rendszeres kiadásokat (rezsi, közös költség, gyógyszerek), és nézze át, van-e hitel, áruhitel vagy folyószámla-túllépés.
Ezután térjen rá az állandó megbízásokra és hozzáférésekre: mely számlák mennek automatikus terheléssel, ki fér hozzá a számlákhoz meghatalmazottként, és van-e beállítva értesítés a nagyobb terhelésekről. Ha sem meghatalmazás, sem rendelkezési jog nincs, időben kezdeményezze a banknál a szükséges papírok felvételét, hogy vészhelyzetben ne álljon meg a havi kifizetés.
Hogyan beszéljek a pénzről anélkül, hogy megbántanám?
A pénz sok idős ember számára az önállóság jelképe. Érdemes ebből kiindulni, és partneri hangot megütni: „Szeretném, ha a számlák biztosan időben mennének, és közben megmaradna a mozgástered.” Egyetlen cél legyen az asztalon: az ő érdeke és méltósága.
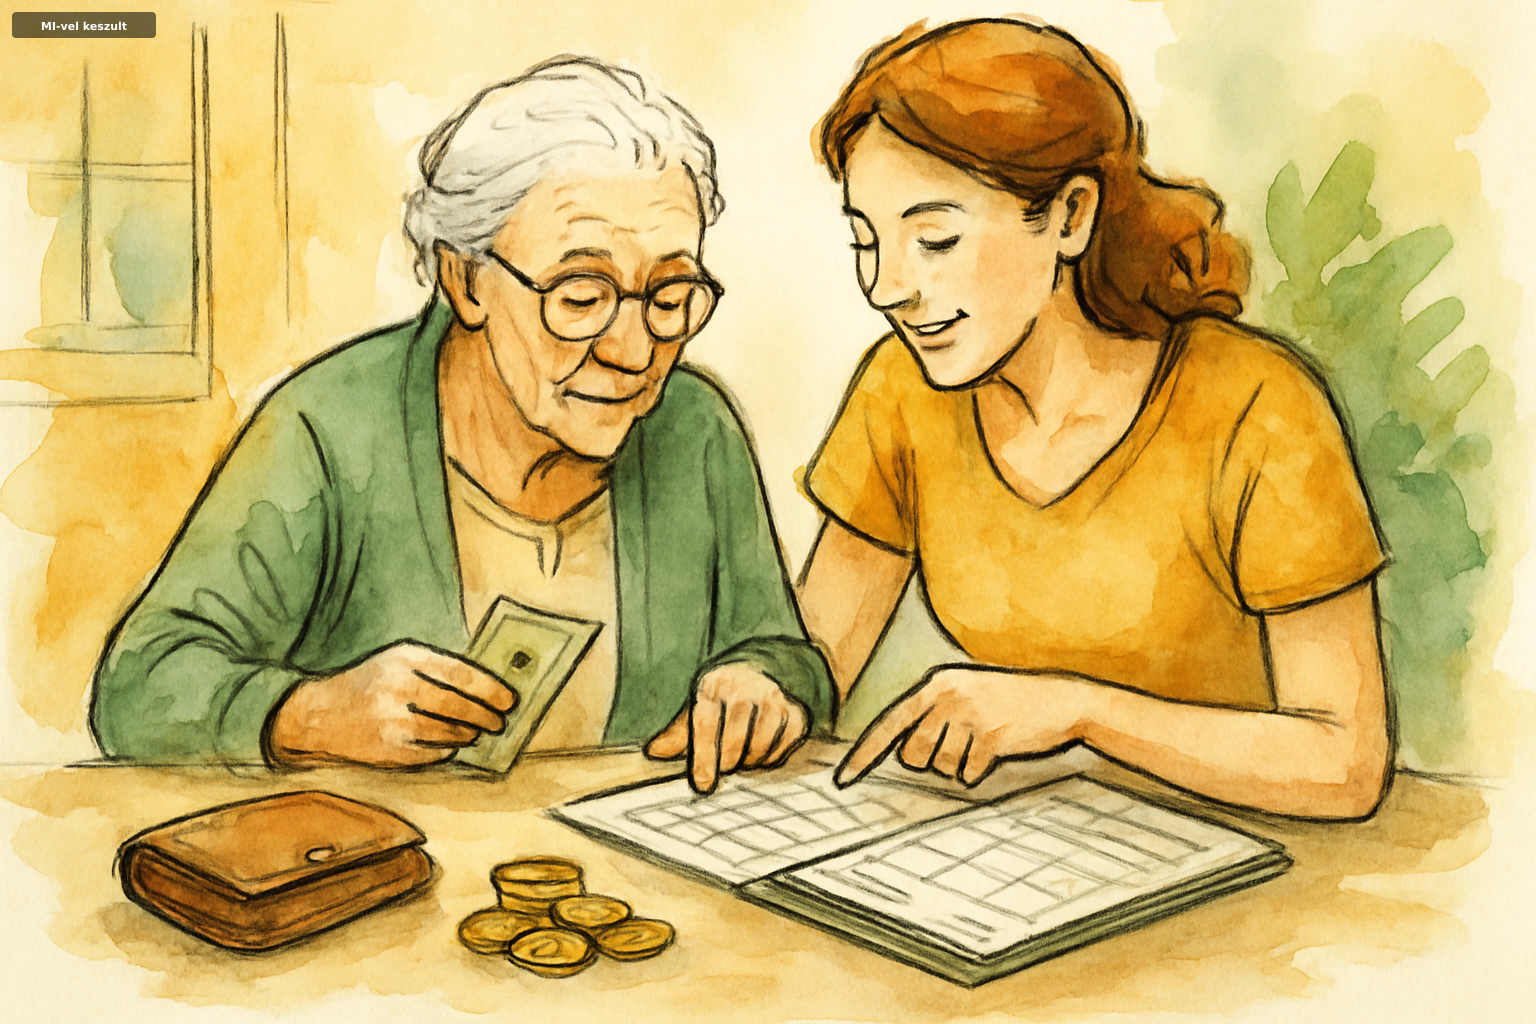
Válasszon nyugodt időpontot, legyen kéznél a legutóbbi bankszámlakivonat vagy csekkek, és egy jegyzetfüzet. Kérdezzen nyitottan: mi az, amit szívesen továbbra is ő intézne, és mi az, ahol tehermentesítést kér. A kis lépések többet érnek, mint egy nagy „átvétel”.
Ha demencia gyanúja felmerül, a megbeszéléseket rövid, áttekinthető egységekre bontsa, és használjon vizuális kapaszkodókat (naptár, számlalisták). A rendszeres, békés egyeztetés segít elkerülni a félreértéseket és a feszültséget.
Milyen ellátások és támogatások érhetők el 2026-ban?
Az ápolási díj olyan pénzbeli ellátás, amelyet a hozzátartozó kaphat, ha tartósan, otthon gondoz súlyosan beteg vagy jelentős segítségre szoruló személyt. Az igénylés részletszabályait és az aktuális összegeket a kormányzati tájékoztatók és a Magyar Államkincstár felületei közlik; 2026-ban is ezek az elsődleges hivatkozási pontok.
Időskorban szóba jöhet még a közgyógyellátás (meghatározott gyógyszerek, gyógyászati segédeszközök térítésének részbeni vagy teljes átvállalása), az időskorúak járadéka, valamint települési támogatások, amelyekről a helyi önkormányzat dönthet. A jogosultsági feltételek és az összegek településenként és jogcímenként eltérhetnek, ezért a Kormányablaknál vagy a járási hivatalnál érdemes naprakész felvilágosítást kérni.
Az ápolási díj folyósítása bejelentési kötelezettségekkel jár (például ha változik az egészségi állapot vagy a gondozási helyzet), és hatással lehet a társadalombiztosítási jogviszonyra is. A gondozási tevékenység rövid, dátumos feljegyzése vitás ügyeknél bizonyítóerejű lehet.
Több ellátás egymás melletti igénylésekor nézze át, nem zárják-e ki vagy nem csökkentik-e egymást. A kérelmekhez gyakran kell háziorvosi szakvélemény, jövedelemnyilatkozat és személyes okmányok másolata; ha ezek egy dossziéban kéznél vannak, felgyorsul az ügyintézés.
Mikor kell jogi felhatalmazás, és hogyan védhető az idős megtakarítása?
A mindennapi ügyintézéshez sokszor elegendő a banki meghatalmazás vagy rendelkezési jog bejegyzése a számlára. Ezt a legtöbb pénzintézet saját formanyomtatványon intézi; az aláírások valódiságát általában a fiókban ellenőrzik. Postai kifizetésekhez külön postai meghatalmazás szükséges.
Ha tartós cselekvőképesség-csökkenés várható, hasznos lehet közjegyző előtt teljes bizonyító erejű magánokiratba foglalni a felhatalmazásokat, és átgondolni, szükség van-e előzetes jognyilatkozatra vagy támogatott döntéshozatal bevonására. Ezek pontos tartalmáról és következményeiről jogász vagy közjegyző tud megbízható tájékoztatást adni.
A pénzügyi visszaélések megelőzésére működik a „kettős kontroll”: két aláíró a nagyobb összegeknél, napi és havi költési limitek, elkülönített kisebb „zsebpénz-számla”, míg a megtakarítások zárt betétben vannak. Internetes bankolásnál maradjon személyes azonosító elkülönítve, és állítson be értesítést a rendkívüli mozgásokról.
- Iratmappa, amit tartson egy helyen: személyi és lakcímkártya másolat, TAJ-kártya, legutóbbi bankszámlakivonatok, érvényes meghatalmazások, biztosítási kötvények.
- Számlalista: melyik közüzem hol van vezetve, mikor terhelnek, van-e tartozás.
- Megállapodás a családban: ki intézi, ki ellenőrzi, mikor egyeztetnek a költésekről.
- Vészkapcsolat a banknál: melyik fiókhoz fordulhat gyors blokkolásért vagy limitek módosításáért.
Mit tegyek váratlan kórházi felvétel vagy intézményi elhelyezés esetén?
Elsőként ellenőrizze az automatikus terheléseket és a várható beérkező összegeket. Ha a nyugdíj postán érkezik, gondoskodjon a meghatalmazásról vagy kérje a bankszámlára utalást; ez általában gyorsabban és biztonságosabban kezelhető átmeneti távollét alatt is.
Fagyassza be a nem létfontosságú előfizetéseket (például magazin, klubtagság), és nézze át, van-e olyan szolgáltatás, amelyet a kórházi időszakban szüneteltetni lehet. Nagyobb kiadás előtt – például háztartási gépcsere – várja meg, amíg az idős hozzátartozó ismét döntésképes állapotban van; ezzel elkerülhetők a későbbi viták.
Intézményi elhelyezésnél számoljon belépési egyszeri költséggel és havi térítéssel. A szerződést mindig tételesen nézze át: mi van benne (étkezés, gyógyszerelés, mosás), és mi számít külön szolgáltatásnak. A fizetés módját és a felelősségi viszonyokat (ki utal, kit értesít a szolgáltató díjhátralék esetén) előre rögzítse írásban.
Ha több testvér osztja a feladatokat, célszerű egy közös, mindenki által hozzáférhető költségnaplót vezetni. Ez nem csak az átláthatóságot növeli, hanem megelőzi a félreértéseket is, amikor hónapok múlva vissza kell idézni, miért nőtt meg egy adott kiadás.
Vészhelyzetben gyors segítséget adhat egy kisebb, 1–2 havi alapkiadásra elegendő tartalék elkülönítése. Ez áthidalja a napokat, amíg a hivatalos ügyintézés lezajlik, és nem kényszerül sürgős, kedvezőtlen feltételek melletti hitelfelvételre.
A pénzügyek rendezése nem elvesz az idősből, hanem teret ad neki: stabilabban fizetett számlák, kevesebb elmaradás, tiszta szerepek a családban. Amikor a számok a helyükre kerülnek, felszabadul energia a lényegre – a törődésre és az együtt töltött időre.
Ezt a cikket az Időskori Tanácsadó szerkesztősége MI segítségével készítette.